

- सक्रिय कर्जदारों की संख्या बढ़कर 5.5 करोड़ हुई और प्रति कर्जदार औसत बकाया 4.1 लाख रुपये रहा, क्योंकि ग्रोथ का रुख बड़े टिकट साइज वाले लोन की ओर हो गया
- अगस्त 2023 से भारत में गोल्ड लोन का बकाया करीब तीन गुना बढ़कर अगस्त 2026 तक 22.5 लाख करोड़ रुपये पर पहुंच गया
- गोल्ड लोन लेते समय पहले से कर्ज के दबाव में रहे हर पांच में से दो (42%) कर्जदार 12 महीने बाद अपने सभी सक्रिय कर्जों का फिर से नियमित भुगतान करने लगे थे। विश्लेषण यह साबित नहीं करता कि ऐसा गोल्ड लोन की वजह से हुआ, पर कर्जदारों के स्तर पर भुगतान का एक पैटर्न जरूर दिखता है।
मुंबई : भारत का गोल्ड लोन बाजार 2026 में भी बढ़ता रहा। अगस्त तक बकाया रकम 22.5 लाख करोड़ रुपये पर पहुंच गई, जो अगस्त 2023 के स्तर का करीब तीन गुना है। अगस्त 2026 तक बाजार में 5.5 करोड़ सक्रिय कर्जदार थे, जो भारत के क्रेडिट-एक्टिव उपभोक्ताओं का 21% हैं। पिछले तीन सालों में गोल्ड लोन तेजी से बढ़ने वाले क्रेडिट प्रोडक्ट्स में से एक बना हुआ है।
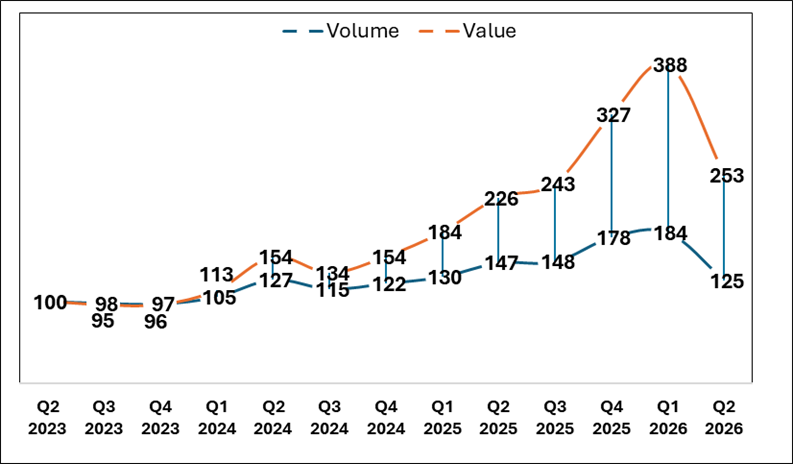
ये नतीजे ट्रांसयूनियन सिबिल की रिपोर्ट लेंडिंग अनलॉक्ड: गोल्ड लोन, नवंबर 2026, से सामने आए हैं। इसमें गोल्ड लोन पोर्टफोलियो की ग्रोथ, कर्जदारों की भागीदारी, दोबारा कर्ज लेने के चलन और क्रेडिट परफॉर्मेंस का अध्ययन किया गया है। रिपोर्ट के मुताबिक जून 2026 को खत्म हुए तीन महीनों में मंजूर गोल्ड लोन की रकम सालाना आधार पर 12% बढ़कर 8.2 लाख करोड़ रुपये हो गई। यह बढ़त नए लोन की संख्या में 15% गिरावट के बावजूद आई। इस दौरान करीब 3.7 करोड़ गोल्ड लोन बांटे गए, जबकि गोल्ड लोन लेने वाले अलग-अलग कर्जदारों की संख्या सालाना आधार पर लगभग 2.4 करोड़ पर स्थिर रही। इससे पता चलता है कि कर्जदारों की भागीदारी बनी रही, और नए लोन की संख्या में गिरावट बड़े टिकट साइज वाले लोन की ओर बढ़ते रुझान के साथ आई। 2.5 लाख रुपये से ज्यादा के नए लोन की संख्या सालाना आधार पर 19% बढ़ी, जिससे यही रुझान झलकता है।
चार्ट 1: नए लोन में इंडेक्स्ड ग्रोथ
स्रोत: ‘लेंडिंग अनलॉक्ड: गोल्ड लोन्स, नवंबर 2026’ में प्रकाशित ट्रांसयूनियन सिबिल क्रेडिट ब्यूरो डेटा विश्लेषण
हर वर्ग के कर्जदारों में बना हुआ है गोल्ड लोन का चलन
देशभर में गोल्ड लोन की भागीदारी बड़े पैमाने पर बनी रही। अप्रैल-जून 2026 तिमाही में दो-तिहाई नए लोन अर्ध-शहरी और ग्रामीण बाजारों में दिए गए, और हर पांच में से दो नए लोन महिलाओं के रहे। जेन जी2 कर्जदारों की संख्या सालाना आधार पर 19% बढ़ी, और 8001 से ऊपर सिबिल स्कोर वाले कर्जदारों की हिस्सेदारी 40% पर पहुंच गई, जो जून 2023 में खत्म हुई तिमाही के बाद से चार प्रतिशत अंक ज्यादा है। दक्षिणी राज्य अब भी भारत के गोल्ड लोन बाजार की बुनियाद हैं, पर हाल की ग्रोथ का लगातार बड़ा हिस्सा दूसरे क्षेत्रों से आ रहा है। इससे संकेत मिलता है कि सोने के बदले कर्ज की स्वीकार्यता अपने पारंपरिक गढ़ों से आगे बढ़ रही है।
दोबारा कर्ज लेने का चलन गोल्ड लोन की ग्रोथ को आगे बढ़ा रहा है
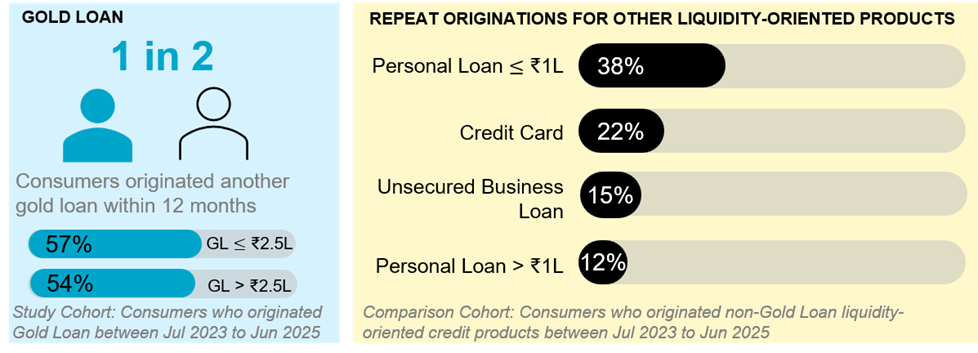
रिसर्च में पाया गया कि नकदी की जरूरत पूरी करने वाले दूसरे क्रेडिट सेगमेंट (लिक्विडिटी-ओरिएंटेड क्रेडिट) के कर्जदारों की तुलना में गोल्ड लोन कर्जदारों में दोबारा कर्ज लेने का रुझान काफी ज्यादा है। जुलाई 2023 से जून 2025 के बीच गोल्ड लोन लेने वाले कम जोखिम वाले कर्जदारों को देखें, तो 2.5 लाख रुपये या उससे कम का गोल्ड लोन लेने वालों में हर दो में से एक से ज्यादा (57%) ने अगले 12 महीनों में एक और गोल्ड लोन लिया। 2.5 लाख रुपये से ज्यादा का गोल्ड लोन लेने वालों में यह आंकड़ा 54% रहा। कम जोखिम वाले कर्जदार वे हैं, जिनका सिबिल स्कोर 731 या उससे ज्यादा है, पिछले छह महीनों में जिनका कोई लोन 30 या उससे ज्यादा दिन पास्ट ड्यू (भुगतान में देरी) नहीं रहा, और जिनके पास कोई सक्रिय लिक्विडिटी-ओरिएंटेड क्रेडिट प्रोडक्ट नहीं है।
दूसरे लिक्विडिटी-ओरिएंटेड क्रेडिट प्रोडक्ट्स की तुलना में गोल्ड लोन कर्जदारों के एक और गोल्ड लोन लेने की संभावना ज्यादा रही। जैसा नीचे के चार्ट में दिखता है, जिन कर्जदारों ने शुरुआत में दूसरे लिक्विडिटी-ओरिएंटेड प्रोडक्ट लिए थे, उनमें 12 महीनों के भीतर उसी तरह का क्रेडिट प्रोडक्ट दोबारा लेने वालों का प्रतिशत कम रहा। इन प्रोडक्ट्स में 1 लाख रुपये से कम के पर्सनल लोन, 1 लाख रुपये से ज्यादा के पर्सनल लोन, क्रेडिट कार्ड और अनसिक्योर्ड बिजनेस लोन शामिल हैं। बाद में लिए गए लोन में किसी भी लेंडर के लोन शामिल हैं, और इनमें रिन्यूअल या टॉप-अप भी हो सकते हैं। कौन से ग्राहक लौटते हैं, कौन दूसरी जगह से कर्ज लेते हैं और उनका कुल कर्ज कैसे बदलता है, यह समझने से लेंडर्स को मौजूदा कर्जदारों के साथ रिश्ता गहरा करने के मौके पहचानने में मदद मिल सकती है।
चार्ट 2: दोबारा लिए गए गोल्ड लोन और दूसरे लिक्विडिटी-ओरिएंटेड प्रोडक्ट्स से तुलना
स्रोत: ‘लेंडिंग अनलॉक्ड: गोल्ड लोन्स, नवंबर 2026’ में प्रकाशित ट्रांसयूनियन सिबिल क्रेडिट ब्यूरो डेटा विश्लेषण
पहले चूक कर चुके कर्जदारों में भुगतान का रुझान
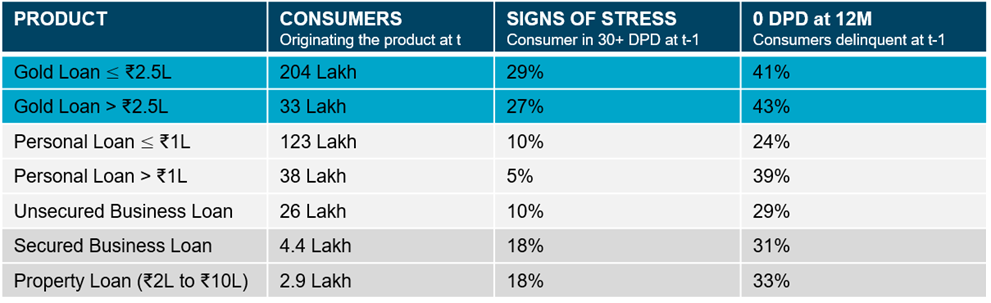
एक और विश्लेषण में उन उपभोक्ताओं को देखा गया, जिन्होंने जुलाई 2024 से जून 2025 के बीच लिक्विडिटी-ओरिएंटेड क्रेडिट प्रोडक्ट लिए थे, लोन लेते समय जिनका सिबिल स्कोर 800 या उससे कम था और जिनमें पहले से दबाव के संकेत थे। 2.5 लाख रुपये या उससे कम का गोल्ड लोन लेने वाले हर दस में से तीन (29%) कर्जदारों और 2.5 लाख रुपये से ज्यादा का गोल्ड लोन लेने वाले 27% कर्जदारों के मामले में, लोन लेने से ठीक पहले के महीने में कम से कम एक मौजूदा कर्ज 30 या उससे ज्यादा दिन पास्ट ड्यू था। पहले से कर्ज के दबाव का यह स्तर अध्ययन में शामिल दूसरे प्रोडक्ट लेने वाले कर्जदारों से ज्यादा था।
पहले भुगतान में चूक कर चुके इन गोल्ड लोन कर्जदारों में से 42%, यानी हर पांच में से दो, 12 महीने बाद अपने सभी लोन पर करंट (0 दिन पास्ट ड्यू, यानी किसी भुगतान में देरी नहीं) थे। यह अनुपात अध्ययन में शामिल दूसरे लिक्विडिटी-ओरिएंटेड क्रेडिट प्रोडक्ट्स के मुकाबले ज्यादा था।
टेबल 1: गोल्ड लोन लेते समय कर्जदारों पर पहले से ज्यादा दबाव, और बाद में भुगतान के बेहतर नतीजे
स्रोत: ‘लेंडिंग अनलॉक्ड: गोल्ड लोन्स, नवंबर 2026’ में प्रकाशित ट्रांसयूनियन सिबिल क्रेडिट ब्यूरो डेटा विश्लेषण
विश्लेषण में लोन लेने के 12 महीने बाद सक्रिय लोन पर उपभोक्ता के स्तर पर भुगतान का प्रदर्शन मापा गया। यह विश्लेषण नहीं बताता कि लोन की रकम कहां इस्तेमाल हुई, या गोल्ड लोन का बाद के भुगतान व्यवहार पर सीधा असर पड़ा या नहीं। फिर भी नतीजे कर्जदार के स्तर पर बड़े पैमाने पर देखे गए एक अहम पैटर्न को सामने लाते हैं।
कोलेटरल पर आधारित दूसरे लिक्विडिटी प्रोडक्ट्स की तुलना में गोल्ड लोन कहीं बड़े उपभोक्ता आधार तक पहुंचते हैं, जिनमें पहले से कर्ज के दबाव के संकेत वाले कर्जदार भी शामिल हैं। इससे साफ होता है कि गोल्ड लोन की अंडरराइटिंग में कोलेटरल कवरेज के साथ कर्जदार के स्तर पर जोखिम का आकलन भी अहम है। कर्जदार की कुल वित्तीय स्थिति की पूरी तस्वीर से लेंडर्स को जोखिम बेहतर ढंग से पहचानने, फाइनेंसिंग की जरूरतों का आकलन करने और पोर्टफोलियो को जिम्मेदारी से बढ़ाने में मदद मिल सकती है।
ट्रांसयूनियन सिबिल के एमडी और सीईओ भावेश जैन ने कहा, “उपभोक्ता अपने वित्तीय सफर के अलग-अलग पड़ावों पर सोने के बदले कर्ज लेते हैं। ऐसे में लेंडर्स को गिरवी के मूल्य से आगे देखकर उनकी कुल कर्ज जरूरतों को समझना होगा। किसी ग्राहक की वित्तीय स्थिति का आकलन करते समय दोबारा कर्ज लेना, क्रेडिट एक्सपोजर में बदलाव और अलग-अलग प्रोडक्ट्स पर भुगतान का व्यवहार अहम पहलू हैं। क्रेडिट हिस्ट्री, मौजूदा कर्ज और भुगतान क्षमता की ठोस तस्वीर से लेंडर्स को फाइनेंसिंग के सही मौके पहचानने, ग्राहकों से रिश्ते मजबूत करने और पोर्टफोलियो के जोखिम को जिम्मेदारी से संभालने में मदद मिल सकती है।”
बेहतर होते प्रदर्शन के बीच जोखिम के संभावित शुरुआती संकेत
पिछली कई तिमाहियों में गोल्ड लोन कर्जदारों का प्रदर्शन बेहतर हुआ है। जिन सक्रिय गोल्ड लोन कर्जदारों के गोल्ड लोन खाते 30 या उससे ज्यादा दिन पास्ट ड्यू थे, उनका अनुपात जून 2025 के 2.0% से घटकर जून 2026 में 1.4% रह गया। इसी अवधि में सक्रिय गोल्ड लोन कर्जदारों की संख्या 4.8 करोड़ से बढ़कर 5.4 करोड़ हो गई।
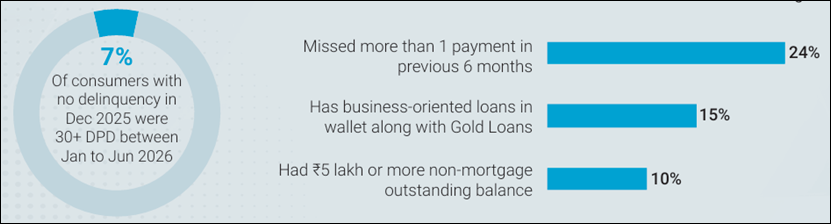
दिसंबर 2025 के पांच करोड़ सक्रिय गोल्ड लोन कर्जदारों में से एक सब-सेगमेंट का विश्लेषण किया गया, जिसमें वे कर्जदार शामिल थे जिनका सिबिल स्कोर 730 से ऊपर था, कम से कम दो साल की क्रेडिट हिस्ट्री थी और दिसंबर 2025 तक कोई मौजूदा कर्ज 30 या उससे ज्यादा दिन पास्ट ड्यू नहीं था। विश्लेषण में पाया गया कि इनमें से 7% ने जनवरी से जून 2026 के बीच अपने कर्जों के भुगतान में चूक (डेलिक्वेंसी) की।
कुछ कर्जदार वर्गों में अगले छह महीनों में चूक की संभावना ज्यादा रही। जिन उपभोक्ताओं ने पिछले छह महीनों में एक से ज्यादा भुगतान चूके थे, उनमें अगले छह महीनों में चूक की संभावना तीन गुना ज्यादा थी। गोल्ड लोन के साथ बिजनेस से जुड़े लोन रखने वाले उपभोक्ताओं में यह संभावना दो गुना और 5 लाख रुपये या उससे ज्यादा के नॉन-मॉर्गेज बकाया वाले उपभोक्ताओं में 1.4 गुना थी।
चार्ट 3: उपभोक्ता स्तर पर प्रदर्शन और जोखिम के शुरुआती संकेत
स्रोत: ‘लेंडिंग अनलॉक्ड: गोल्ड लोन्स, नवंबर 2026’ में प्रकाशित ट्रांसयूनियन सिबिल क्रेडिट ब्यूरो डेटा विश्लेषण
गोल्ड लोन बाजार का बदलाव बकाया रकम में बढ़ोतरी से आगे की कहानी कहता है। यह प्रोडक्ट ज्यादा उपभोक्ताओं तक पहुंच रहा है, बड़े टिकट साइज के लोन में इस्तेमाल हो रहा है और अच्छे प्रोफाइल वाले कर्जदारों में दोबारा कर्ज लेने का ऊंचा स्तर दिखा रहा है। ऐसे में लंबे समय तक बनी रहने वाली ग्रोथ इस बात पर ज्यादा निर्भर करेगी कि लेंडर्स कोलेटरल आधारित लेंडिंग को कर्जदार के क्रेडिट व्यवहार और कुल वित्तीय दायित्वों की पूरी तस्वीर के साथ कैसे जोड़ते हैं।
